Der Erwerb einer Vermögensanlage ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Vermögens führen. Der in Aussicht gestellte Ertrag ist nicht gewährleistet und kann auch niedriger ausfallen.
Union Investment Fonds gibt es seit dem Jahre 1966 und bieten mittlerweile ein breites Spektrum an Kapitalmarkt- und Immobilienfonds, dessen Investitionsangebot sich vor allem an Privatanleger richtet. Rund 1.300 verschiedene Fondsprodukte bietet Union Investment Fonds bisweilen und nutzt dafür die Volks- und Raiffeisenbanken als größten Vertriebskanal. Die Anzahl der Kunden wird auf weltweit mehr als 5,7 Millionen und das verwaltete Kundenvermögen auf über 440 Milliarden Euro geschätzt. Uns ist es daher ein Anliegen, nun auch die Fondsprodukte aus dem Hause Union Investment Fonds einmal unserem Test zu unterziehen, und Ihnen einen Erfahrungsbericht zu liefern, wie sicher die Union Investment Fonds sind.
Das Wichtigste in Kürze:
- Union Investment-Fonds kosten Privatanleger je nach Produkt zwischen 1,05 und 2,13 Prozent an jährlichen Verwaltungskosten
- Union Investment ist ein Verbundpartner der Volks- und Raiffeisenbanken
- geboten wird ein breites Spektrum an aktiv gemanagten Aktien- sowie Mischfonds, wertgesicherten Fonds und Rentenfonds
- der meistgenutzte Mischfonds PrivatFonds: Kontrolliert pro erzielte über die letzten 10 Jahre 5,71 Prozent Rendite pro Jahr – bei 2,13 Prozent laufenden Kosten
- ein simpler ETF wie der iShares Core MSCI World bot im selben Zeitraum eine deutlich höhere Rendite bei nur 0,20 Prozent Kosten pro Jahr
Inhaltsverzeichnis
- 1 Union Investment Fonds kurz erklärt
- 2 Unsere Union Investment Fonds Erfahrungen für Sie im Überblick
- 2.1 1. Union Investment Fonds Test: Performance & Erträge
- 2.2 2. Union Investment Fonds Test: Depot Kosten & Gebühren
- 2.3 3. Union Investment Fonds Test: Sicherheit & Seriosität
- 2.4 4. Union Investment Fonds Test: Vergleich mit weiteren Fondsprodukten
- 2.5 5. Union Investment Fonds Test: Vergleich mit anderen Anlagemöglichkeiten
- 3 Kritik an den Union Investment Fonds
- 4 Die Vorzüge eines Finanzberaters in puncto Vermögensaufbau nutzen
- 5 Fazit zum Thema Union Investment Erfahrungen
- 6 Häufig gestellte Fragen zu Union Investment Fonds
- 6.1 Was ist Union Investment genau?
- 6.2 Wie hoch sind die Kosten bei Union Investment Fonds?
- 6.3 Lohnt sich der PrivatFonds: Kontrolliert pro?
- 6.4 Sind Union Investment Fonds sicher?
- 6.5 Für wen sind Union Investment Fonds geeignet?
- 6.6 Gibt es bessere Alternativen zu Union Investment Fonds?
- 6.7 Wie erhalte ich eine persönliche Beratung?
- 6.8 Über den Autor: Jürgen Keilbach
Kostenübersicht: Union Investment Fonds im Vergleich (2026)
| Fonds / ETF | Laufende Kosten p.a. | Rendite 10 Jahre p.a.* |
|---|---|---|
| PrivatFonds: Kontrolliert pro (Union) | 2,13 % | 5,71 % |
| UniStrategie: Konservativ (Union) | 1,91 % | 1,77 % |
| UniImmo: Global (Union, Immobilienfonds) | 1,05 % | -0,54 % |
| Flossbach von Storch Multiple Opportunities R | 1,62 % | 4,21 % |
| DAX Performance-Index | – | ca. 8,5 % |
| iShares Core MSCI World (ETF) | 0,20 % | ca. 11,7 %** |
*Stand: September 2026, annualisierte Wertentwicklung inkl. Ausschüttungen, Quellen: extraetf.com, finanzen.net, boerse.de. **5-Jahres-Wert annualisiert, da für diesen ETF kein separater 10-Jahres-Wert ausgewiesen wird.
Zuletzt aktualisiert: September 2026 | Beratung: Jürgen Keilbach, 34 Jahre Erfahrung, §34d/34f/34i GewO
Die historisch hohe Inflationsrate von aktuell rund 2,9 Prozent (Stand: August 2026, Destatis) sowie weiterhin ausbleibende Sparzinsen auf Giro- oder Tagesgeldkonten sowie Sparbüchern machen lukrative und langfristig orientierte Kapitalmarktanlagen wie beispielsweise Aktienfonds, Mischfonds oder ETFs fast schon obligatorisch. Oftmals herrscht in weiten Teilen der Bevölkerung jedoch (finanzielle) Unkenntnis darüber, wie die individuelle Geldanlage am besten umgesetzt werden sollte und welche Anbieter sich rentieren. Der Gang führt deshalb oft zum „eigenen Bankberater des Vertrauens“, der unter anderem auch die zunächst vielversprechend klingenden Fondsprodukte von Union Investments offeriert und dafür kräftig Provisionen kassiert. Dem ist ja an sich nichts abzusprechen, wären da nicht die horrenden Verwaltungskosten sowie die eher mageren Renditen der Union Investment Fonds. Hallo, mein Name ist Jürgen Keilbach und ich verfüge bereits über mehr als 34 Jahre an Erfahrungen in den Bereichen Finanzen, Versicherungen und Steuern und möchte Ihnen daher innerhalb des nun folgenden Artikels gern einmal meine Union Investment Erfahrungen aufzeigen. Ich möchte dabei speziell auf die folgenden Punkte eingehen:
Union Investment Fonds kurz erklärt
In den nun folgenden Unterabschnitten möchte ich Sie in puncto Union Investment Fonds Erfahrungen zunächst über die folgenden Punkte aufklären:
- Wer ist Union Investment Fonds?
- Wer vertreibt Union Investment Fonds?
- Welche Anlageprodukte bietet Union Investment Fonds?
- In was investieren Union Investment Fonds?
Wer ist Union Investment Fonds?
Bei der Union Investment (oder auch Union Asset Management Holding AG) handelt es sich um eine Investmentgesellschaft mit Sitz in Frankfurt am Main, die eine Vielzahl an Publikumsfonds vertreibt. Der größte Anteilhaber ist die DZ Bank (oder auch Deutsche Zentral-Genossenschaftsbank AG), welches als ein Zentralinstitut für rund 800 deutsche Kreditgenossenschaften fungiert. Mit einem Marktanteil von 14,3 Prozent und 440 Milliarden Euro verwaltetem Kapital ist Union Investment zudem der zweitgrößte, deutsche Fondsverwalter (Platz 1: Allianz Global Investors GmbH mit 543 Milliarden Euro verwaltetem Vermögen).
Wer vertreibt Union Investment Fonds?
Union Investment nutzt für den Vertrieb seiner Fondsprodukte vor allem das dichte Filialnetz der Volks- und Raiffeisenbanken, besitzt aber auch noch eine Vielzahl weiterer Verbundpartner:
- Genossenschaftliche FinanzGruppe Volksbanken Raiffeisenbanken
- Sparda-Bank
- BB Bank
- PSD Bank
Jürgen Keilbach
Ihr persönlicher Finanzberater
Mein persönlicher Tipp für Sie:
Der Vertrieb erfolgt im Grunde genommen über den klassischen Bankberater, der für den Verkauf der Union Investment Fonds Abschlussprovisionen erhält und folglich keine wirklich unabhängigen Beratungen für Sie bieten kann! Daher: lieber einen Finanzberater, wie beispielsweise die Jürgen Keilbach Finanzberatung aufsuchen und Anlageoptionen bewerten und analysieren lassen!
Neugierig auf mehr persönliche Tipps und Tricks für Ihre individuelle Situation? Starten Sie jetzt Ihre erste kostenlose Beratung!
Welche Anlageprodukte bietet Union Investment Fonds?
Union Investment bietet potenziellen Privatanleger eine Fülle an Anlageprodukten, in die diese entweder per Einmalbetrag oder per Sparplan investieren können. Diesbezüglich werden folgende Anlageprodukte angeboten:
- offene Immobilienfonds
- Rentenfonds (thesaurierend und ausschüttend)
- Mischfonds (thesaurierend und ausschüttend)
- Aktienfonds (thesaurierend und ausschüttend)
- fondsgebundene Rentenversicherungen
- VR-Rürup-Rente
In was investieren die Union Investment Fonds?
Ähnlich wie andere Fondsanbieter auch, so wird bei der Anlagestrategie der Union Investment ebenfalls in eine Vielzahl an verschiedenen Anlageklassen investiert, wie zum Beispiel:
- Aktien (Dividenden-, Wachtsums- oder Value-Aktien)
- Anleihen (Staats- und Unternehmensanleihen)
- Geldmarktpapiere (Cash, Tages- oder Festgeldanlagen)
- Aktien- oder Mischfonds
- ETFs
- Immobilien
Jürgen Keilbach
Ihr persönlicher Finanzberater
Mein persönlicher Tipp für Sie:
Union Investment erfindet das Rad hier gewissermaßen nicht neu und bietet das klassische Angebot eines Fondsverwalters, ohne jedwede Besonderheiten. Hier bietet Ihnen ein Finanzberater mitunter spannendere, innovativere und vor allem lukrativere Empfehlungen und Alternativen für die klassischen Anlageprodukte der Union Investment!
Neugierig auf mehr persönliche Tipps und Tricks für Ihre individuelle Situation? Starten Sie jetzt Ihre erste kostenlose Beratung!
Unsere Union Investment Fonds Erfahrungen für Sie im Überblick
Wir haben das vielseitige Fondsangebot von Union Investment einmal unserem Test für Finanzanbieter unterzogen und möchten die Leistungen von Union Investment einmal exemplarisch an deren Anlageprodukt PrivatFonds: Kontrolliert pro aufzeigen, bei dem es sich um einen klassischen Mischfonds aus dem Hause Union Investment handelt. Dieser wird auf die folgenden Punkte hin untersucht und bewertet:
- Union Investment Performance & Erträge
- Union Investment Kosten & Gebühren
- Union Investment Sicherheit & Seriosität
- weitere Fondsprodukte
- Vergleich mit alternativen Anlagemöglichkeiten
1. Union Investment Fonds Test: Performance & Erträge
Wie gut performen Union Investment Fonds in unserer Erfahrung? Betrachtet man sich die kumulierte Kursentwicklung des PrivatFonds: Kontrolliert pro der letzten 10 Jahre, so bot dieser eine Wertentwicklung in Höhe von 74,18 Prozent, beziehungsweise 5,71 Prozent pro Jahr annualisierte Rendite (Stand: September 2026). Zum Vergleich: Der DAX (Performance-Index) erzielte im selben Zeitraum eine annualisierte Rendite von rund 8,5 Prozent pro Jahr – ein breit gestreuter, kostengünstiger ETF wie der iShares Core MSCI World kam über die letzten 5 Jahre sogar auf rund 11,7 Prozent pro Jahr annualisiert.
Jürgen Keilbach
Ihr persönlicher Finanzberater
Mein persönlicher Tipp für Sie:
Die meisten Union Investment Fonds schlagen unterm Strich nicht einmal die an sich leicht erzielbare Marktrendite (in Höhe von 8,5 Prozent am Beispiel des DAX)! Lassen Sie sich lieber zu alternativen Anlageoptionen beraten, welche Ihnen eine höhere Rendite und mehr Geld für Ihre Einzahlungen bieten. Ich unterstütze Sie gerne, die richtige Anlageoption für Ihre finanzielle Situation zu identifizieren!
Neugierig auf mehr persönliche Tipps und Tricks für Ihre individuelle Situation? Starten Sie jetzt Ihre erste kostenlose Beratung!
Jürgen Keilbach
Ihr persönlicher Finanzberater
Mein persönlicher Tipp für Sie:
Die meisten Union Investment Fonds schlagen unterm Strich nicht einmal die an sich leicht erzielbare Marktrendite (in Höhe von 7,90 Prozent am Beispiel des DAX)!
Neugierig auf mehr persönliche Tipps und Tricks für Ihre individuelle Situation? Starten Sie jetzt Ihre erste kostenlose Beratung!
2. Union Investment Fonds Test: Depot Kosten & Gebühren
Was sind die Kosten für Union Investment Fonds in unserer Erfahrung? Möchten Sie am PrivatFonds: Kontrolliert pro partizipieren, so kostet Sie das im Schnitt laufende, jährliche Verwaltungskosten in Höhe von 2,13 Prozent (Stand: September 2026) – andere Union Investment Fonds liegen je nach Ausrichtung zwischen 1,05 und 1,91 Prozent. Auch im Vergleich schneidet Union Investment schlecht ab: die durchschnittliche Gesamtkostenquote deutscher Aktienfonds liegt bei gerade einmal 1,60 Prozent pro Jahr, respektive bei ETFs zwischen 0,12 und 0,50 Prozent pro Jahr – ein ETF wie der iShares Core MSCI World kostet sogar nur 0,20 Prozent pro Jahr.
3. Union Investment Fonds Test: Sicherheit & Seriosität
Wie sicher sind Union Investment Fonds in unserer Bewertung? In puncto Sicherheit & Seriosität spielt Union Investment natürlich seine (aus unserer Sicht einzigen) Trümpfe aus und punktet mit den europäischen Einlagensicherungsregularien, nach der pro Anleger mindestens 100.000 Euro gegen eine potenzielle Bankeninsolvenz abgesichert sind. Ferner gelten Fonds als Sondervermögen, die im Falle einer Insolvenz nicht mit der Insolvenzmasse liquidiert werden. Obendrein genießen Union Investment und der Hauptvertriebspartner Volksbanken und Raiffeisenbanken einen exzellenten Ruf.
Jürgen Keilbach
Ihr persönlicher Finanzberater
Mein persönlicher Tipp für Sie:
Was Sicherheit und Seriosität betrifft, so bietet Ihnen Union Investments im Grunde genommen das Standardrepertoire, welches Ihnen ohnehin jeder von der BaFin (Bundesanstalt für Finanzdienstleistungsaufsichten) regulierte Fondsanbieter offerieren muss.
Neugierig auf mehr persönliche Tipps und Tricks für Ihre individuelle Situation? Starten Sie jetzt Ihre erste kostenlose Beratung!
4. Union Investment Fonds Test: Vergleich mit weiteren Fondsprodukten
Wie ist unsere Erfahrung mit weiteren Union Investment Fonds? Vergleicht man das Fondsprodukt PrivatFonds: Kontrolliert pro mit weiteren Fondsprodukten aus dem Hause Union Investment, so zeigt sich ein durchwachsenes Bild (Stand: September 2026):
- UniStrategie: Konservativ (Mischfonds) bietet nur noch 1,77 Prozent annualisierte Rendite über die vergangenen 10 Jahre und kostet 1,91 Prozent pro Jahr an Verwaltungskosten
- UniImmo: Global (offener Immobilienfonds) verzeichnet über 10 Jahre sogar ein Minus von -0,54 Prozent pro Jahr – die anhaltende Krise der offenen Immobilienfonds hat auch dieses Produkt hart getroffen (Kosten: 1,05 Prozent p.a.)
Auch bei anderen Union Investment Produkten zeigt sich damit: hohe Kosten treffen auf enttäuschende bis negative Renditen.
5. Union Investment Fonds Test: Vergleich mit anderen Anlagemöglichkeiten
Wie performt die Union Investment im Vergleich zu alternativen Anlagen? Im Vergleich mit Union Investment-externen Anlagemöglichkeiten sind die Fonds aus dem Hause Union Investment haushoch unterlegen. Wir möchten Ihnen daher ein paar der (aus unserer Sicht) sinnigsten Investmentalternativen für Privatanleger aufzeigen:
- Aktien-/Mischfonds: Flossbach von Storch SICAV – Multiple Opportunities – R bietet nur noch 4,21 Prozent annualisierte Rendite über die vergangenen 10 Jahre (Stand: September 2026) und kostet 1,62 Prozent pro Jahr
- Immobilienfonds: Primus Valor ICD Fonds bieten im Schnitt 8,00 Prozent Rendite pro Jahr und kosten rund 3,00 Prozent Agio
- Photovoltaikanlagen: Indirekte Photovoltaik-Investments rentieren mit im Schnitt zwischen 6,00 und 8,00 Prozent pro Jahr und kosten im Schnitt zwischen 1,00 und 2,00 Prozent an jährlichen Verwaltungskosten
Mein persönlicher Tipp für Sie:
Wie Sie in diesem Erfahrungsbericht zu Union Investment sehen, bietet Ihnen der Markt eine Fülle interessanter Anlagemöglichkeiten, die obendrein noch kostengünstiger und lukrativer als die Fonds aus dem Hause Union Investment sind. Lassen Sie sich daher am besten von einem Finanzberater zu dieser Thematik aufklären!
Kritik an den Union Investment Fonds
Unsere Union Investment Erfahrungen sind insgesamt recht negativ und spiegeln unsere ursprünglichen Vermutungen perfekt wieder:
- Union Investment Fonds sind teurer als der Durchschnitt (hohe Verwaltungskosten und Ausgabeaufschläge)
- rentieren weit unter dem Marktrenditenschnitt
- bieten keine innovativen Anlageprodukte
- werden provisionsintentioniert vertrieben
Jürgen Keilbach
Ihr persönlicher Finanzberater
Mein persönlicher Tipp für Sie:
Aus meinen Union Investment Bewertungen geht ganz klar hervor, die Investmentfonds aus dem Hause Union Investment sind in jedem Fall nicht zu empfehlen! Lassen Sie sich lieber zu einem Finanzprodukt beraten, welches Sie wirklich bei Ihrer Finanzplanung unterstützt, und nicht nur mit einem großen Namen wirbt.
Neugierig auf mehr persönliche Tipps und Tricks für Ihre individuelle Situation? Starten Sie jetzt Ihre erste kostenlose Beratung!
Die Vorzüge eines Finanzberaters in puncto Vermögensaufbau nutzen
Greifen Sie hinsichtlich Ihrer individuellen Geldanlage lieber gleich auf die umfassende Expertise eines langjährig erfahrenen Finanzexperten und Finanzberaters zurück, anstatt auf Ihren provisionsabhängigen Bankberater zu vertrauen! Im Vergleich zu anderen Anlagemöglichkeiten erzielen Sie mit den Union Investment Fonds klare Unterrenditen und zahlen dafür obendrein noch überteuerte Verwaltungsgebühren. Lassen Sie sich zu den Themen Aktienfonds, Immobilienfonds, ETF und alternative Anlagemöglichkeiten daher am besten von einem erfahrenen Finanzexperten beraten. Hier bietet sich Ihnen zum Beispiel die Jürgen Keilbach Finanzberatung aus Mannheim an, mit der Sie noch heute Kontakt aufnehmen können und sich einen unverbindlichen Beratungstermin vom freundlichen Team der Finanzoptimierer geben lassen können!
Fazit zum Thema Union Investment Erfahrungen
Unsere durchaus schlechten Union Investment Erfahrungen möchten wir zum Anlass nehmen, Ihnen von diesem Fondsanbieter abzuraten. Schlechte Renditen und überteuerte Anlagekosten können Sie sich in Zeiten ausufernder Inflationsraten und niedrigen Sparzinsen schlichtweg nicht mehr leisten. Greifen Sie daher lieber auf ein umfassendes Portfolio an kostengünstigen und innovativen sowie gleichzeitig auch renditestarken Anlagemöglichkeiten zurück. Profitieren Sie außerdem von kostenlosen Finanzberatungen, wie Ihnen diese bei Union Investment, respektive bei deren Verbundpartner verwehrt bleiben werden. Hinsichtlich zusätzlicher Informationen über die Themen private Geldanlage sowie Aktienfonds, Immobilienfonds und alternative Anlageklassen berate ich, Herr Jürgen Keilbach, Sie daher gern umfassend und persönlich! Ich bin ein anerkannter Finanzberater mit mehr als 34 Jahren Erfahrung am Markt und biete Ihnen eine große Auswahl an qualitativ hochwertigen Finanzprodukten ohne Anbieterbindung. Auf der Plattform WhoFinance wurde die Jürgen Keilbach Finanzoptimierung zum TOP 1 Finanzberater Mannheim und Rhein-Neckar-Kreis ausgezeichnet. Unser Team betreut bisweilen mehr als 1.000 Mandanten und spart diesen durch kluge und umsichtige Investmententscheidungen durchschnittlich ein Pendant von bis zu einem Nettomonatsgehalt pro Kalenderjahr! Das freundliche Team der Finanzberatung Jürgen Keilbach freut sich daher schon auf Ihre Kontaktaufnahme!
Häufig gestellte Fragen zu Union Investment Fonds
Was ist Union Investment genau?
Union Investment (Union Asset Management Holding AG) ist eine Frankfurter Investmentgesellschaft und der Fondsverbund der Volks- und Raiffeisenbanken. Mit rund 440 Milliarden Euro verwaltetem Vermögen zählt sie zu den größten deutschen Fondsanbietern und vertreibt ihre rund 1.300 Fondsprodukte fast ausschließlich über die Genossenschaftsbanken.
Wie hoch sind die Kosten bei Union Investment Fonds?
Die laufenden Kosten variieren je nach Produkt: von rund 1,05 % p.a. bei Immobilienfonds wie UniImmo: Global bis zu 2,13 % p.a. beim Mischfonds PrivatFonds: Kontrolliert pro (Stand: September 2026). Zum Vergleich: ein ETF wie der iShares Core MSCI World kostet nur 0,20 % p.a.
Lohnt sich der PrivatFonds: Kontrolliert pro?
Über die letzten 10 Jahre erzielte der Fonds 5,71 % Rendite pro Jahr – bei 2,13 % laufenden Kosten. Der DAX kam im selben Zeitraum auf rund 8,5 % pro Jahr, ein MSCI-World-ETF sogar auf einen zweistelligen Wert. Rechenbeispiel: Bei 100.000 € Einmalanlage und 10 Jahren Laufzeit bedeutet ein Renditeunterschied von rund 3 Prozentpunkten pro Jahr am Ende mehrere Zehntausend Euro weniger Endkapital gegenüber einem kostengünstigen ETF.
Sind Union Investment Fonds sicher?
Ja, in puncto Sicherheit gilt der branchenübliche Standard: Fondsvermögen zählt als Sondervermögen und ist im Insolvenzfall geschützt, zusätzlich greift die europäische Einlagensicherung bis 100.000 € pro Anleger. Das unterscheidet Union Investment nicht von anderen BaFin-regulierten Anbietern.
Für wen sind Union Investment Fonds geeignet?
Vor allem für Kunden der Volks- und Raiffeisenbanken, die über ihren Bankberater ohne weiteren Vergleich investieren möchten. Wer bereit ist, sich unabhängig beraten zu lassen, findet bei vielen Produkten kostengünstigere und renditestärkere Alternativen – etwa passive ETFs oder individuell zusammengestellte Fondsdepots.
Gibt es bessere Alternativen zu Union Investment Fonds?
Ja. Ein breit gestreuter ETF-Sparplan (z. B. auf den MSCI World) bietet bei einem Bruchteil der Kosten historisch höhere Renditen, allerdings ohne persönliche Beratung und ohne aktives Fondsmanagement. Als unabhängiger Berater zeige ich Ihnen produktneutral, welche Alternative zu Ihrer Situation passt.
Wie erhalte ich eine persönliche Beratung?
Als unabhängiger Versicherungsmakler und Finanzberater (§ 34d, § 34f, § 34i GewO) berate ich Sie kostenlos und unverbindlich. Jetzt Beratungstermin vereinbaren oder direkt anrufen: +49 621 49086060.
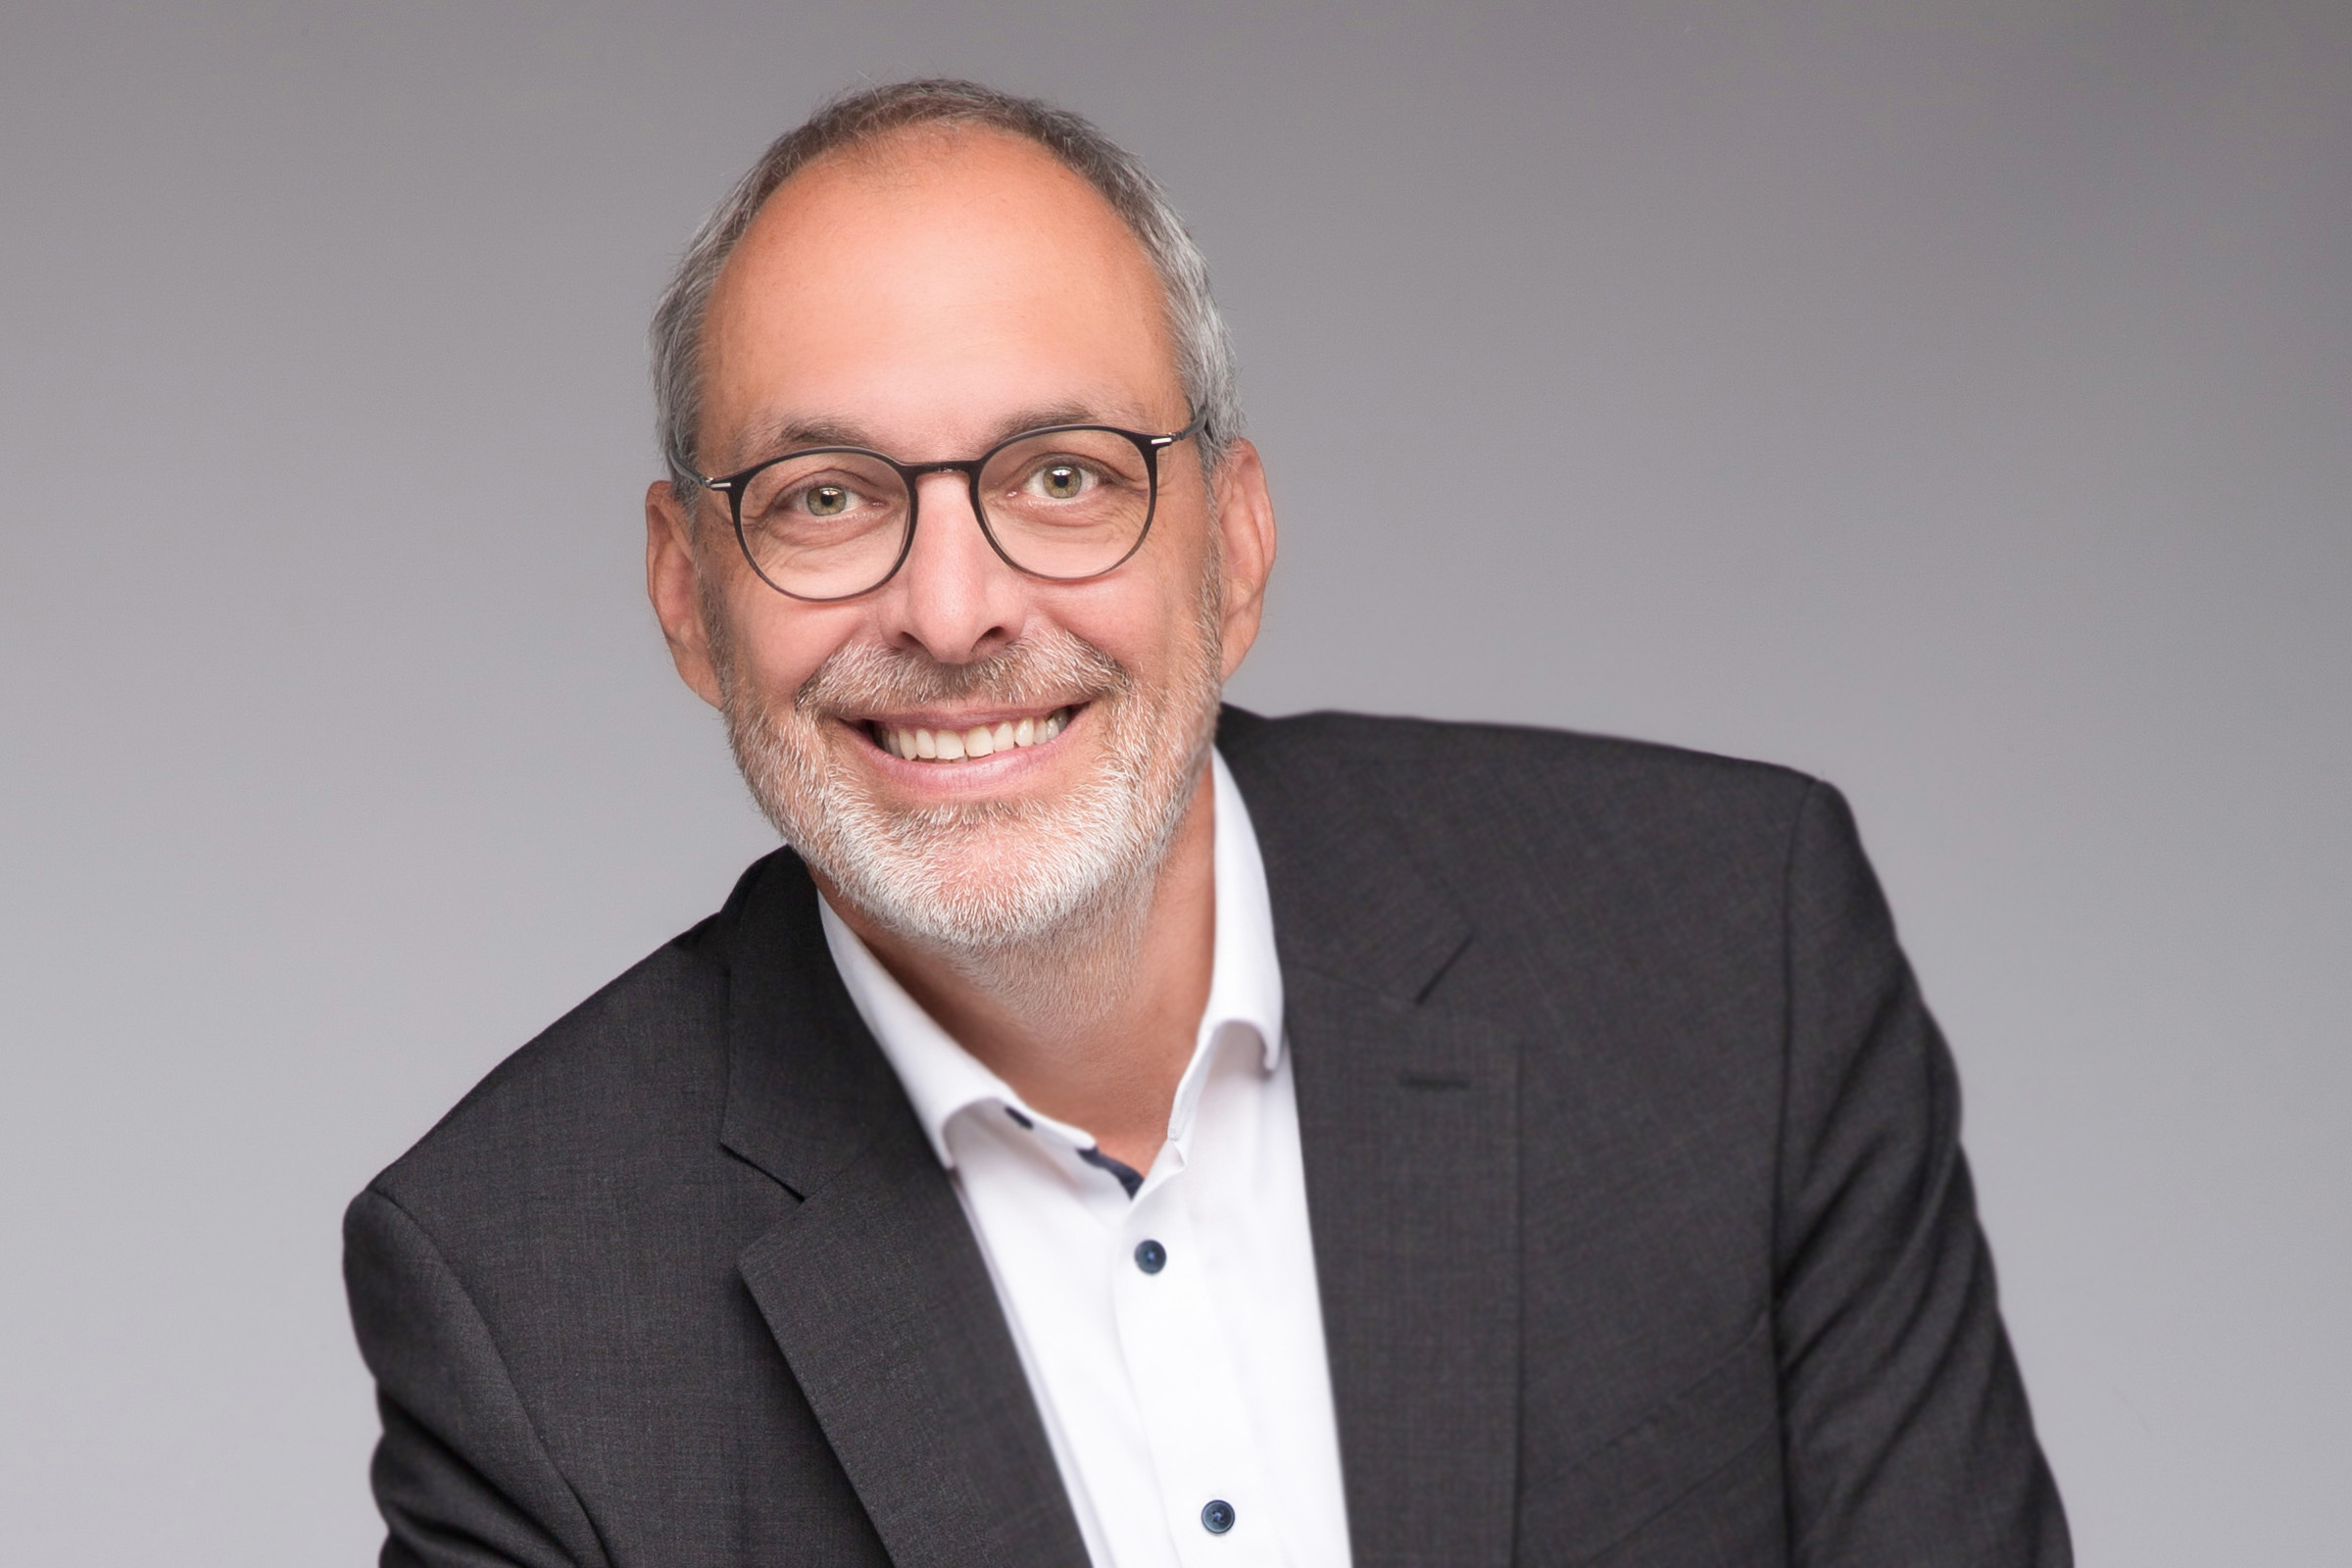
Über den Autor: Jürgen Keilbach
Finanzberater & Versicherungsmakler | 34 Jahre Erfahrung
Jürgen Keilbach berät seit über 34 Jahren unabhängig in den Bereichen Kapitalanlagen, Altersvorsorge, Versicherungen und Finanzierungen. Als zugelassener Makler nach § 34d GewO (Versicherungsmakler), § 34f GewO (Finanzanlagenvermittler) und § 34i GewO (Immobiliendarlehensvermittler) berät er produktneutral und im ausschließlichen Interesse seiner Mandanten.
4,9 / 5 Sterne bei WhoFinance (443 verifizierte Kundenbewertungen) |
+49 621 49086060 |
Kostenlosen Beratungstermin vereinbaren →