Der Erwerb einer Vermögensanlage ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Vermögens führen. Der in Aussicht gestellte Ertrag ist nicht gewährleistet und kann auch niedriger ausfallen.
Bei der Sparkasse handelt es sich um eine gemeinnützige, öffentlich-rechtliche Universalbank, die in Deutschland einen exzellenten Ruf besitzt. Viele Privatanleger vertrauen daher auf das Wort der Sparkassenberater, die vor allem die hauseigenen Produkte der Fondstochter DEKA empfiehlt. Die DEKA verwaltet mit ihren DEKA Investmentfonds bisweilen rund 300 Milliarden Euro, die in verschiedenen Fondsprodukten angelegt sind. Doch, abgesehen von der hohen Bekanntheit: inwieweit lohnen sich die Fondsprodukte aus dem Hause DEKA überhaupt für Sie als potenziellen Privatanleger? Lesen Sie hier mehr über die DEKA Erfahrungen eines Finanzberaters!
Das Wichtigste in Kürze:
- DEKA Investmentfonds kosten Privatanleger im Schnitt zwischen 1,20 und 1,93 Prozent jährliche Verwaltungskosten
- die DekaBank ist die größte Wertpapier-Dienstleisterin der Sparkassen
- geboten wird ein breites Spektrum an aktiv gemanagten Aktien-, Renten- sowie Geldmarkt- und Mischfonds, aber auch Zertifikate
- unser Beispielfonds DekaFonds CF (ISIN DE0008474503) erzielte in den vergangenen 10 Jahren 6,50 Prozent p.a. bei 1,47 Prozent laufenden Kosten – ein simpler, 9-mal günstigerer DAX-ETF (0,16 Prozent Kosten) erreichte im gleichen Zeitraum 8,58 Prozent p.a.
Ursprünglich veröffentlicht: Juni 2022 | Zuletzt aktualisiert: September 2026 | Beratung: Jürgen Keilbach, 34 Jahre Erfahrung, §34d/§34f/§34i GewO
Hohe Inflationsraten und niedrige Sparzinsen drängen Privatanleger heute in bisweilen eher weniger betrachtete Anlageklassen wie zum Beispiel Kapitalmarktanlagen (Einzelaktien, aktiv gemanagte Aktienfonds oder ETFs). Da speziell deutsche Anleger oftmals Unkenntnis über die Funktionalitäten am Aktienmarkt haben, vertrauen diese in den meisten Fällen ihrem altbekannten Bankberater. Hier ist die DekaBank, eine Tochtergesellschaft der Sparkasse, gut und gern die erste Anlaufstelle. Schnell sind dann auch Unterschriften unter Spar- und Fondsverträge gemacht und Anleger geben sich ab dann mit unterdurchschnittlichen Renditen und hohen Kosten zufrieden, da das Angebot für sie einfach verfügbar ist.
Doch, muss es so laufen und sind die DEKA Investmentfonds überhaupt der richtige Ort für eine langfristig orientierte und gewinnbringende Kapitalanlage? Hallo, mein Name ist Jürgen Keilbach und ich verfüge bereits über mehr als 34 Jahre an Erfahrungen in den Bereichen Finanzen, Versicherungen und Steuern und möchte Ihnen daher innerhalb des nun folgenden Artikels gern einmal meine DEKA Fonds Erfahrungen aufzeigen. Ich möchte dabei speziell auf die folgenden Punkte eingehen:
Inhaltsverzeichnis
- 1 DEKA Investmentfonds kurz erklärt
- 2 Unsere DEKA Fonds Erfahrungen für Sie im Überblick
- 2.1 DEKA Investmentfonds Test Teil 1: Durchschnittliche Renditen der letzten Jahre
- 2.2 DEKA Investmentfonds Test Teil 2: Kosten & Gebühren
- 2.3 DEKA Investmentfonds Test Teil 3: Sicherheit & Seriosität
- 2.4 DEKA Investmentfonds Test Teil 4: Beispielrechnung
- 2.5 DEKA Investmentfonds Test Teil 5: Vergleich mit anderen Anlagemöglichkeiten
- 3 Warum DEKA Investmentfonds allein nicht die Lösung sind
- 4 Jetzt unverbindlichen Beratungstermin vereinbaren
- 5 Fazit zum Thema DEKA Erfahrungen
- 6 Häufig gestellte Fragen zu DEKA Investmentfonds
- 6.1 Was sind DEKA Investmentfonds genau?
- 6.2 Wie hoch sind die Kosten bei DEKA Investmentfonds?
- 6.3 Lohnt sich der DekaFonds CF?
- 6.4 Ist mein Geld bei der DekaBank sicher?
- 6.5 Für wen sind DEKA Investmentfonds geeignet?
- 6.6 Gibt es bessere Alternativen zu DEKA Investmentfonds?
- 6.7 Wie erhalte ich eine persönliche Beratung?
- 6.8 Über den Autor: Jürgen Keilbach
DEKA Investmentfonds kurz erklärt
Gerade in diesen Zeiten ist es nicht einfach, eine rentable und gleichzeitig kostengünstige Geldanlage mit guter Wertentwicklung für Privatanleger zu finden. DEKA Investmentfonds präsentieren sich hier gern als „Retter in der Not“ und können ihrem eigentlich guten Ruf aber oftmals nicht gerecht werden. In den folgenden Unterabschnitten liefere ich Ihnen daher zunächst einen Kurzüberblick rund um die Thematik der DEKA-Fonds:
- Was sind überhaupt DEKA Investmentfonds?
- Welche Fondsarten bietet DEKA an?
- Wie funktionieren die Fonds der DEKA?
- In was investieren die DEKA-Fonds?
Was sind DEKA Investmentfonds?
Hinter den DEKA-Fonds verbergen sich die aktiv gemanagten Fondsprodukte der Tochtergesellschaft DekaBank der Sparkasse, die in verschiedene Anlageprodukte an den internationalen Kapitalmärkten investieren. Hierbei werden verschiedene Einzelwerte unterschiedlicher Länder und Regionen sowie Assets gebündelt und in Fondsprodukte gepackt, welche verwaltet und an Privatanleger verkauft werden.
Jürgen Keilbach
Ihr persönlicher Finanzberater
Mein persönlicher Tipp für Sie:
Die DekaBank macht mit ihren Fondsprodukten im Grunde genommen nichts anderes, als andere Fondsanbieter, verlangt für ihre eigenen Fondsprodukte aber oftmals überteuerte Verwaltungsgebühren! Lassen Sie sich daher jetzt lieber von uns beraten!
Neugierig auf mehr persönliche Tipps und Tricks für Ihre individuelle Situation? Starten Sie jetzt Ihre erste kostenlose Beratung!
Welche Fondsarten gibt es?
Die DekaBank bietet Privatanlegern eine Vielzahl verschiedener Fondsarten, die an dieser Stelle allesamt einmal aufgelistet werden sollen:
- Aktienfonds (bestehen überwiegend aus Einzelaktien)
- Rentenfonds (bestehen überwiegend aus Anleihen)
- Immobilienfonds (bestehen überwiegend aus Immobilien)
- Mischfonds (bestehen aus unterschiedlichen Anlageklassen wie zum Beispiel Aktien, Anleihen sowie Währungen oder Rohstoffe)
Jürgen Keilbach
Ihr persönlicher Finanzberater
Mein persönlicher Tipp für Sie:
Das Angebotsspektrum an Kapitalanlagemöglichkeiten entspricht dem eines klassischen Vermögensverwalters, reduziert um alternative Anlagen wie zum Beispiel Photovoltaik. Lassen Sie sich auch zu diesem Thema gern von uns beraten!
Neugierig auf mehr persönliche Tipps und Tricks für Ihre individuelle Situation? Starten Sie jetzt Ihre erste kostenlose Beratung!
Wie funktionieren die DEKA Investmentfonds?
In die DEKA Investmentfonds investieren Sie in der Regel via Sparplan, welcher ab 25 Euro pro Monat möglich ist. Über eine vorher festgelegte Ansparphase zahlen Sie dann Kapitalien in die Fonds von DEKA ein. Nach Ablauf der Ansparphase (zum Beispiel 5, 10 oder 20 Jahre) können Sie Ihr Geld dann per Auszahlplan rückführen lassen. Die DekaBank übernimmt zwischenzeitlich eigenständige Umschichtungen Ihres Portfolios – nicht immer zu Ihrem Vorteil!
In was investieren die DEKA Investmentfonds?
Die Fonds aus dem Hause DEKA investieren breit gefächert in den Kapitalmarkt und sammeln dabei Einzelaktien, Anleihen sowie weitere Anlageklassen aus verschiedenen Ländern auf. Schlussendlich investieren diese auch in Immobilien, die die DekaBank in ihrem eigenen Portfolio führt. Die jeweiligen Anlageprodukte des Fonds werden dabei regelmäßig vom Fondsverwalter überwacht und ausgetauscht. Ein DEKA Fonds funktioniert daher im Grunde nicht anders, als beispielsweise ein klassischer Investmentfonds oder gar ETF („Exchange Traded Funds“).
Unsere DEKA Fonds Erfahrungen für Sie im Überblick
Im Vorfeld dieses Artikels haben wir uns die Fonds für ein Depot bei der DekaBank, als größte Tochtergesellschaft der Sparkasse, für Sie einmal genauer angeschaut und diese unserem Test für Fondsverwalter und Anlageprodukte unterzogen. Wir haben die Fonds dabei auf folgende Kriterien hin untersucht:
- auf die durchschnittliche Rendite
- auf Kosten und Gebühren
- auf Sicherheit und Seriosität
- haben eine Beispielrechnung durchgeführt
- haben die DEKA Fonds mit anderen Anlagemöglichkeiten verglichen
DEKA Investmentfonds Test Teil 1: Durchschnittliche Renditen der letzten Jahre
Wie rentabel sind DEKA Fonds? Ein beliebtes Anlageprodukt von DEKA ist beispielsweise der DEKA DekaFonds CF (ISIN DE0008474503), der überwiegend in deutschen Einzelaktien investiert. Es handelt sich hierbei um einen aktiv gemanagten Fonds, welcher in den vergangenen 10 Jahren eine durchschnittliche Rendite von 6,50 Prozent per annum erzielen konnte (5 Jahre: 6,00 Prozent p.a.). Das klingt zunächst solide – im Vergleich zu einem simplen, passiv gemanagten DAX-ETF wie dem iShares Core DAX UCITS ETF, der im gleichen Zeitraum 8,58 Prozent per annum (5 Jahre: 9,74 Prozent p.a.) erzielte, bleibt jedoch spürbar Rendite auf der Strecke – bei nur einem Zehntel der Kosten.
Mein persönlicher Tipp für Sie:
Gerade in Zeiten spürbarer Inflation (aktuell 2,9 Prozent, Stand August 2026) können Sie sich schlechtrentierende Geldanlagen einfach nicht mehr leisten! Lassen Sie sich daher jetzt von meinem Team wesentlich lukrativere Anlagemöglichkeiten darbieten!
Jürgen Keilbach
Ihr persönlicher Finanzberater
Mein persönlicher Tipp für Sie:
Gerade in Zeiten spürbarer Inflation (aktuell 2,9 Prozent, Stand August 2026) können Sie sich schlechtrentierende Geldanlagen einfach nicht mehr leisten! Lassen Sie sich daher jetzt von meinem Team wesentlich lukrativere Anlagemöglichkeiten darbieten!
Neugierig auf mehr persönliche Tipps und Tricks für Ihre individuelle Situation? Starten Sie jetzt Ihre erste kostenlose Beratung!
DEKA Investmentfonds Test Teil 2: Kosten & Gebühren
Wie viel kostet eine Anlage in DEKA Fonds? Nehmen wir auch hier wieder unseren exemplarischen DEKA DekaFonds CF, welcher im Übrigen kosten- und gebührenmäßig noch im unteren Feld der DEKA Investmentfonds liegt! Dieser verursacht folgende Kosten für Sie als Anleger:
- Laufende Kosten (TER) in Höhe von 1,47 Prozent per annum
DEKA Investmentfonds Test Teil 3: Sicherheit & Seriosität
Wie sicher sind DEKA Fonds? Die Punkte Sicherheit und Seriosität sind vermutlich die größten Stärken der DEKA Fonds. Als Tochtergesellschaft der Sparkasse genießt die DekaBank einen ausgezeichneten Ruf. Hinzu kommt, dass Fondsvermögen als sogenanntes Sondervermögen einzustufen sind, welches im Falle eines Konkurses der DekaBank liquidiert und an ihre Anteilseigner ausgeschüttet wird. Darüber hinaus sind sonstige Geldanlagen (Tagesgeld, Sparbuch, Festgeld, Girokonto) bis zu einer Höhe von 100.000 Euro pro Anleger durch die deutschen Einlagensicherungsbestimmungen geschützt.
DEKA Investmentfonds Test Teil 4: Beispielrechnung
Wir haben für Sie einmal exemplarisch 500 Euro pro Monat über eine Laufzeit von 20 Jahren in das Fondsprodukt DEKA DekaFonds CF, beziehungsweise in einen einfachen iShares Core DAX UCITS ETF investiert. Die durchschnittlichen Renditen der vergangenen 10 Jahre und die jeweiligen Kosten miteinbezogen ergibt dies folgende Resultate:
Jürgen Keilbach
Ihr persönlicher Finanzberater
Mein persönlicher Tipp für Sie:
Wie Sie sehen, wirkt der DekaFonds CF auf den ersten Blick solide – ein einfacher, kostengünstiger DAX-ETF liefert langfristig aber die deutlich bessere Rendite bei einem Bruchteil der Kosten. Im Resultat steht am Ende ein spürbar größerer Vermögensstand als bei den DEKA Investmentfonds! Sprechen Sie daher gern einmal mit uns darüber, welche Anlagestrategie zu Ihnen passt.
Neugierig auf mehr persönliche Tipps und Tricks für Ihre individuelle Situation? Starten Sie jetzt Ihre erste kostenlose Beratung!
DEKA Investmentfonds Test Teil 5: Vergleich mit anderen Anlagemöglichkeiten
Wie sieht es mit Alternativen zu DEKA Fonds aus? Der DEKA DekaFonds CF wurde für unsere Bewertung der DEKA Rentabilität zum Vergleich herangezogen, weil dieser ein klassischer, aktiv gemanagter Aktienfonds der DekaBank darstellt, der mit einem Aktienanteil von rund 80 Prozent deutschen Aktienwerten ausgestattet ist. Als passives Pendant mit vergleichbarer Ausrichtung bietet sich daher ein einfacher DAX-ETF an, etwa der iShares Core DAX UCITS ETF. Dieser bildet den deutschen Leitindex eins zu eins nach – ganz ohne aktives Fondsmanagement – und verursacht dabei mit 0,16 Prozent laufenden Kosten nur einen Bruchteil der 1,47 Prozent, die für den DekaFonds CF anfallen. Trotz der massiv niedrigeren Kosten erzielte der ETF in den vergangenen 10 Jahren mit 8,58 Prozent per annum eine deutlich höhere Rendite als der aktiv gemanagte DekaFonds CF mit 6,50 Prozent per annum. Das zeigt exemplarisch ein Muster, das sich bei vielen aktiv gemanagten Fonds beobachten lässt: Ein höherer Preis für das aktive Management zahlt sich langfristig nicht zwangsläufig in Form einer besseren Rendite aus.
Im Vergleich mit anderen Anlagemöglichkeiten zeigt sich: Selbst die vergleichsweise soliden 6,50 Prozent per annum des DekaFonds CF hinken einem simplen, kostengünstigen Indexfonds spürbar hinterher. Eine bessere risikoadjustierte Wertentwicklung finden Sie unter anderem bei:
- aktiv gemanagte Aktienfonds (zwischen 7,00 und 8,00 Prozent per annum)
- ETFs (etwa 7,00 Prozent per annum)
- geschlossene Immobilienfonds (etwa 6,00 bis 8,00 Prozent per annum)
- Photovoltaikanlagen (etwa 6,00 bis 8,00 Prozent per annum) – womit Sie zusätzlich Nachhaltigkeit unterstützen
Warum DEKA Investmentfonds allein nicht die Lösung sind
Die DekaBank bietet eine Reihe vielversprechender Fondsangebote, die auf verschiedene Regionen und Branchen abzielen. Dennoch sind DEKA Fonds allein für den langfristigen und breit diversifizierten Vermögensaufbau nicht die alleinige Lösung. Vielmehr braucht es auch Investitionen in Anlageklassen abseits der Börse wie zum Beispiel Immobilien oder Photovoltaik, um sich möglichst krisensicher und breitgefächert aufzustellen. Die DEKA Investmentfonds bieten mit ihren Aktien- und Geldmarktfonds lediglich eine Basis – die obendrein auch noch unterdurchschnittlich rentiert. Ebenso wichtig sind aber auch die Absicherung der eigenen Arbeitskraft sowie des bereits erwirtschafteten Vermögens mit gut durchdachten Versicherungen.
Jürgen Keilbach
Ihr persönlicher Finanzberater
Mein persönlicher Tipp für Sie:
Verlassen Sie sich bei Ihrer individuellen Geldanlage nicht alleinig auf DEKA Fonds, da diese nur einen Bruchteil der Anlagemöglichkeiten am Finanzmarkt abdecken. Meine Berater und ich beraten Sie daher auch gern über alternative Geldanlagemöglichkeiten wie zum Beispiel geschlossene Immobilienfonds, Photovoltaikanlagen oder lukrative Versicherungsangebote!
Neugierig auf mehr persönliche Tipps und Tricks für Ihre individuelle Situation? Starten Sie jetzt Ihre erste kostenlose Beratung!
Jetzt unverbindlichen Beratungstermin vereinbaren
Idealerweise greifen Sie in puncto individuelle Geldanlage jetzt auf die umfassende Expertise eines langjährig erfahrenen Finanzexperten zurück. Dieser analysiert zunächst kostenlos und unverbindlich Ihre individuelle Finanzsituation und legt Ihnen dann ein genau auf Ihre Bedürfnisse zugeschnittenes Anlagekonzept zurecht. Im Vergleich zu den Anlageberatern der DekaBank ergibt sich dann jener Vorteil, dass Ihnen hier nicht nur die Anlageprodukte der DekaBank zur Verfügung stehen, sondern ein breites Spektrum an Anlage- und Versicherungsangeboten vieler Anbieter. Lassen Sie sich zu den Themen Aktienfonds, Immobilienfonds und alternative Anlagemöglichkeiten daher am besten von einem erfahrenen Finanzexperten beraten. Jürgen Keilbach ist daher Ihr Finanzmarktexperte in der Region Mannheim, weshalb Sie am besten heute noch Kontakt mit mir und meinem freundlichen Team von „Jürgen Keilbach – Ihr Finanzoptimierer“ aufnehmen sollten, um sich zu Anlageoptionen mit besserer Wertentwicklung als unseren DEKA Erfahrungen beraten zu lassen!
Fazit zum Thema DEKA Erfahrungen
DEKA Aktienfonds erscheinen für viele Privatanleger häufig als bequemes und verfügbares Komplettpaket für die individuelle Geldanlage. Bergen auf der anderen Seite aber das Risiko, sich nur auf einen Anbieter zu beschränken und nur Anlageprodukte der DekaBank zu kaufen. Oftmals ist aber gerade der „Blick über den Tellerrand hinaus“ besonders lohnenswert für Sie als potenziellen Privatanleger. Hinsichtlich zusätzlicher Informationen über die private Geldanlage, Dividendenstrategien sowie Aktienfonds, Immobilienfonds und alternative Anlageklassen berate ich, Herr Jürgen Keilbach, Sie daher gern umfassend und persönlich! Ich bin ein anerkannter Finanzberater mit mehr als 34 Jahren Erfahrung am Markt und biete Ihnen eine große Auswahl an qualitativ hochwertigen Finanzprodukten ohne Anbieterbindung. Auf der Plattform WhoFinance wurde die Jürgen Keilbach Finanzoptimierung zum TOP 1 Finanzberater Mannheim und Rhein-Neckar-Kreis ausgezeichnet. Unser Team betreut bisweilen mehr als 1.000 Mandanten und spart diesen durch kluge und umsichtige Investmententscheidungen durchschnittlich ein Pendant von bis zu einem Nettomonatsgehalt pro Kalenderjahr! Das freundliche Team der Finanzberatung Jürgen Keilbach freut sich daher schon auf Ihre Kontaktaufnahme!
Häufig gestellte Fragen zu DEKA Investmentfonds
Was sind DEKA Investmentfonds genau?
Die DekaBank ist das Wertpapierhaus der Sparkassen-Finanzgruppe. Als Deka-Gruppe verwaltet sie rund 452 Milliarden Euro (Stand: Jahresende 2025) und vertreibt ihre Fondsprodukte fast ausschließlich über die Sparkassen-Filialen vor Ort.
Wie hoch sind die Kosten bei DEKA Investmentfonds?
Die laufenden Kosten variieren je nach Produkt zwischen rund 1,20 % und 1,93 % p.a. Unser Beispielfonds DekaFonds CF kostet 1,47 % p.a. (Stand: September 2026). Zum Vergleich: ein einfacher DAX-ETF wie der iShares Core DAX UCITS ETF kostet nur 0,16 % p.a.
Lohnt sich der DekaFonds CF?
Über die letzten 10 Jahre erzielte der Fonds 6,50 % Rendite pro Jahr (5 Jahre: 6,00 % p.a.) – bei 1,47 % laufenden Kosten. Ein simpler DAX-ETF kam im gleichen Zeitraum auf 8,58 % pro Jahr, bei nur 0,16 % Kosten. Rechenbeispiel: Bei 500 € monatlicher Sparrate über 20 Jahre bedeutet dieser Renditeunterschied am Ende rund 65.000 € weniger Endkapital gegenüber dem kostengünstigeren ETF.
Ist mein Geld bei der DekaBank sicher?
Ja, in puncto Sicherheit gilt der branchenübliche Standard: Fondsvermögen zählt als Sondervermögen und ist im Insolvenzfall der DekaBank geschützt, zusätzlich greift die deutsche Einlagensicherung bis 100.000 € pro Anleger auf sonstige Geldanlagen. Das unterscheidet die DekaBank nicht von anderen BaFin-regulierten Anbietern.
Für wen sind DEKA Investmentfonds geeignet?
Vor allem für Kunden der Sparkassen, die über ihren Bankberater ohne weiteren Vergleich investieren möchten. Wer bereit ist, sich unabhängig beraten zu lassen, findet bei den meisten DEKA-Produkten kostengünstigere und renditestärkere Alternativen – etwa passive ETFs oder individuell zusammengestellte Fondsdepots.
Gibt es bessere Alternativen zu DEKA Investmentfonds?
Ja. Ein breit gestreuter ETF-Sparplan (z. B. auf den DAX oder MSCI World) bietet bei einem Bruchteil der Kosten historisch höhere Renditen, allerdings ohne persönliche Beratung und ohne aktives Fondsmanagement. Als unabhängiger Berater zeige ich Ihnen produktneutral, welche Alternative zu Ihrer Situation passt.
Wie erhalte ich eine persönliche Beratung?
Als unabhängiger Versicherungsmakler und Finanzberater (§ 34d, § 34f, § 34i GewO) berate ich Sie kostenlos und unverbindlich. Jetzt Beratungstermin vereinbaren oder direkt anrufen: +49 621 49086060.
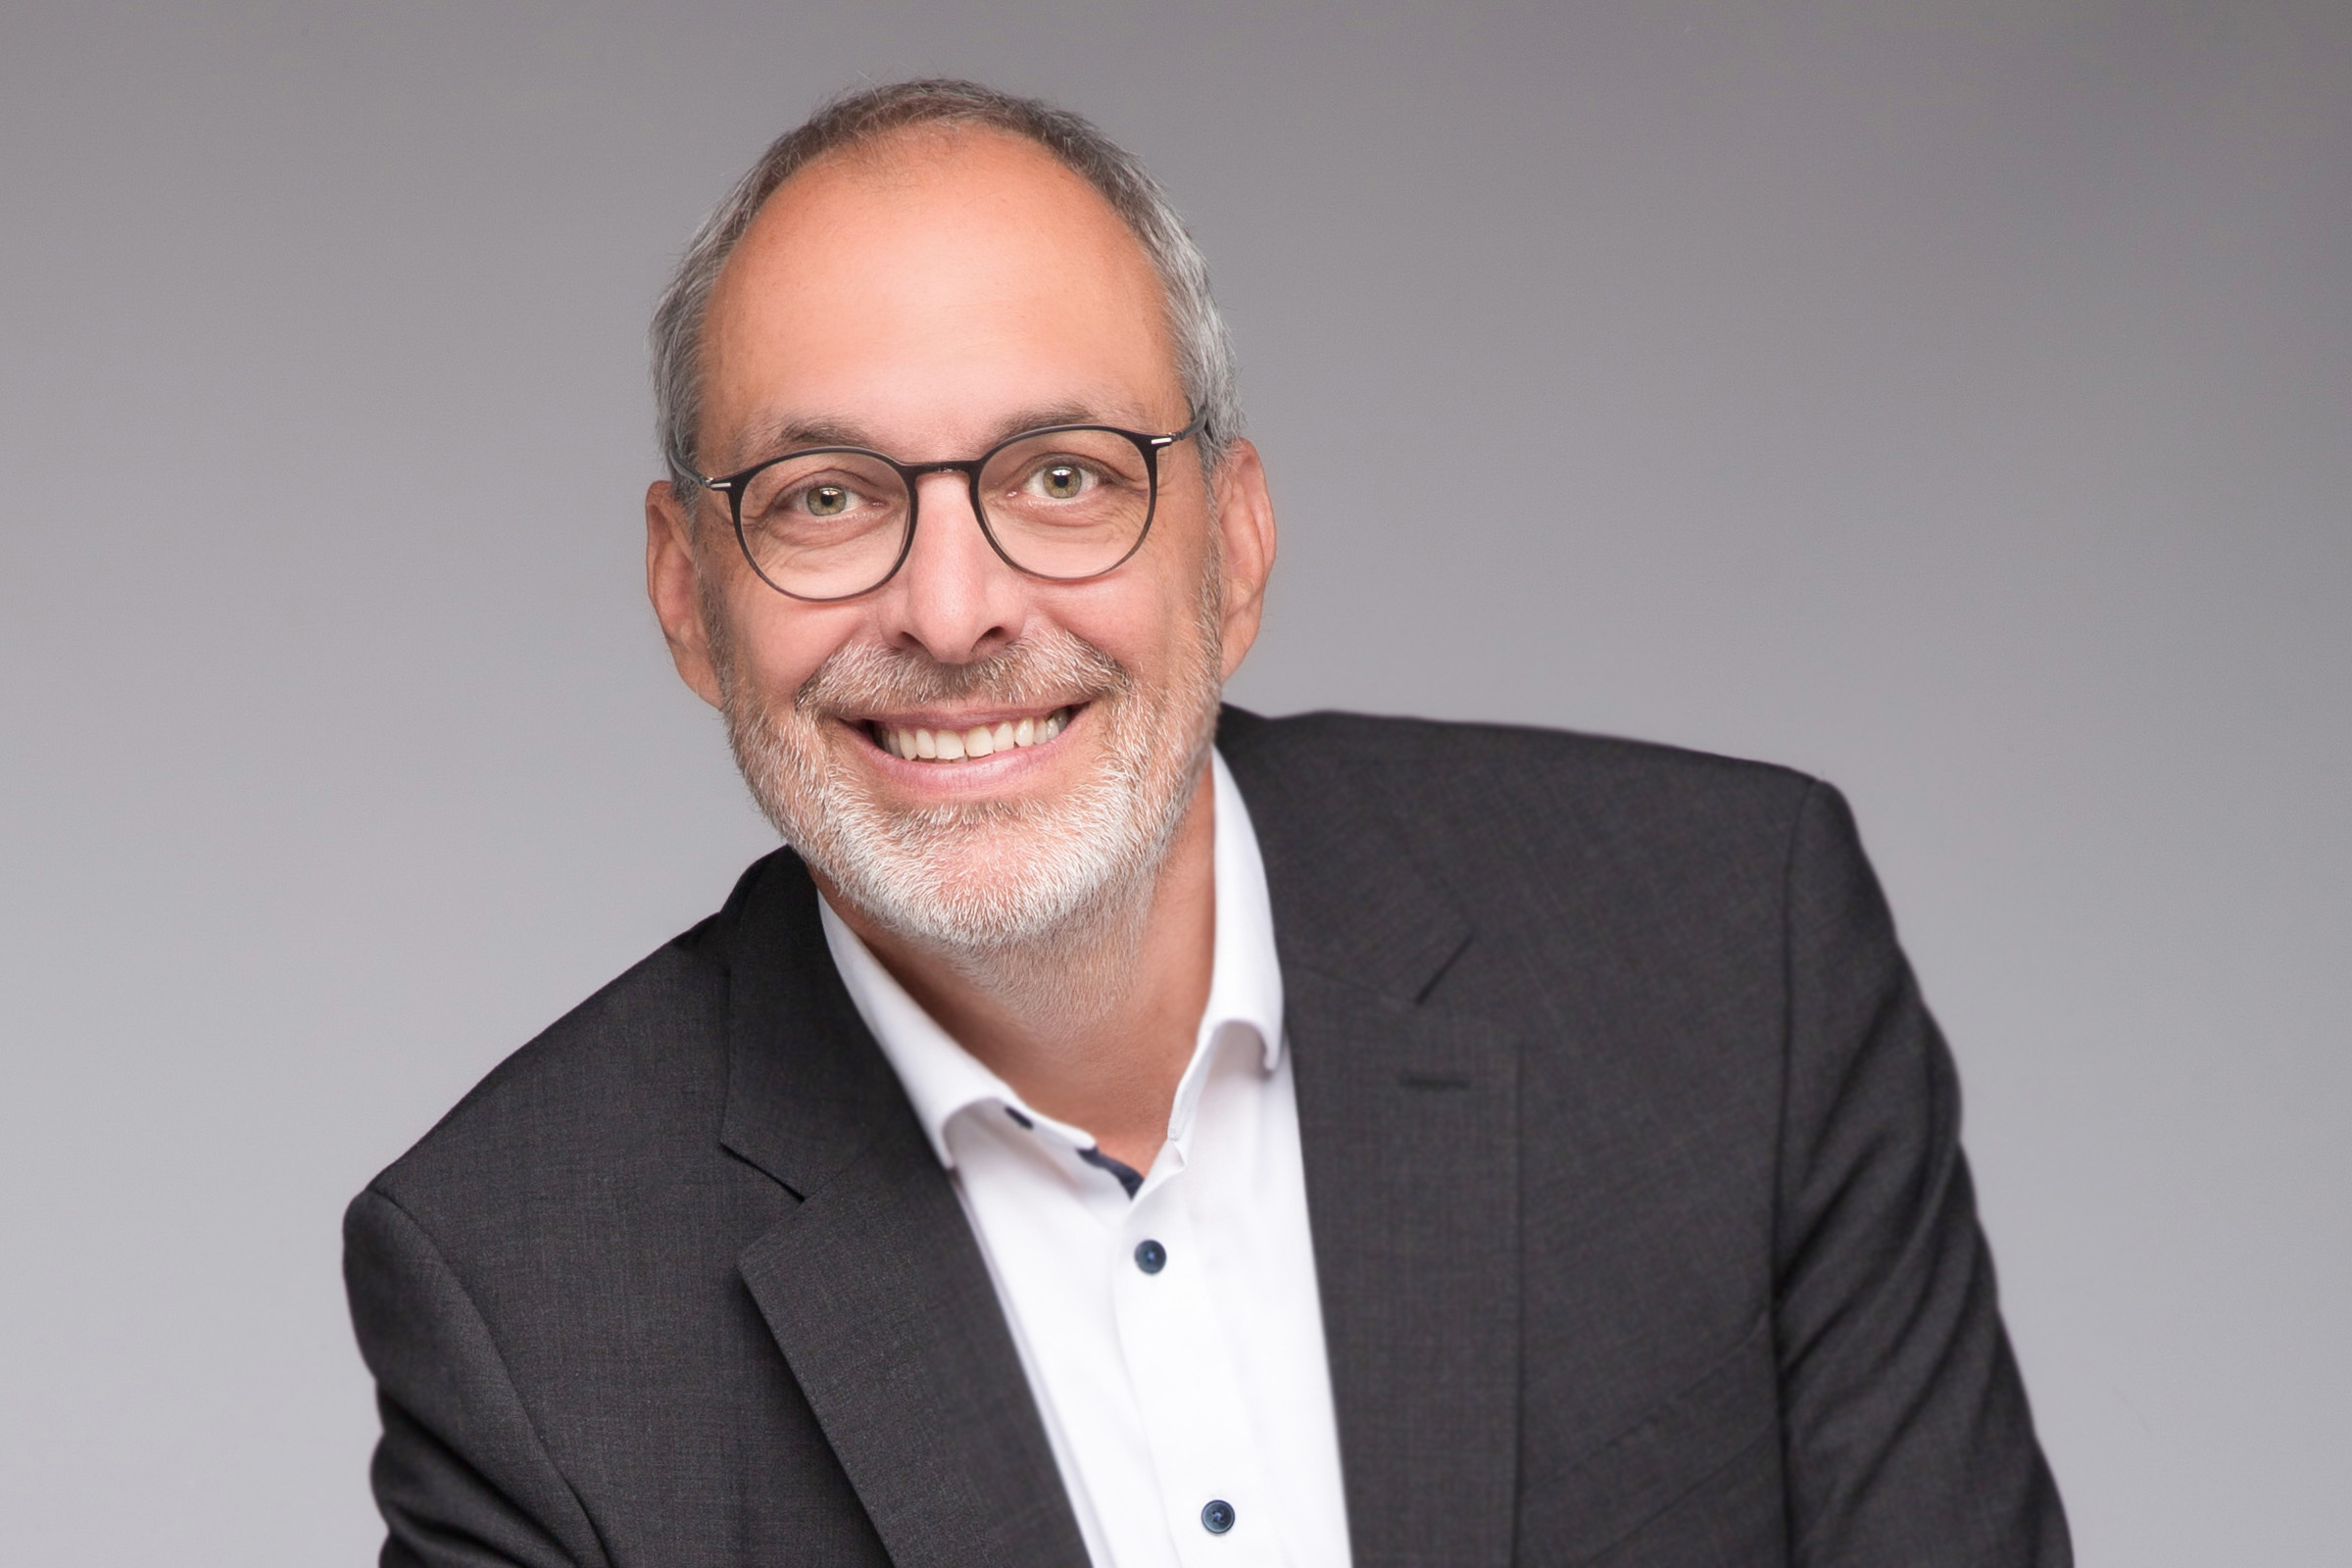
Über den Autor: Jürgen Keilbach
Finanzberater & Versicherungsmakler | 34 Jahre Erfahrung
Jürgen Keilbach berät seit über 34 Jahren unabhängig in den Bereichen Kapitalanlagen, Altersvorsorge, Versicherungen und Finanzierungen. Als zugelassener Makler nach § 34d GewO (Versicherungsmakler), § 34f GewO (Finanzanlagenvermittler) und § 34i GewO (Immobiliendarlehensvermittler) berät er produktneutral und im ausschließlichen Interesse seiner Mandanten.
4,9 / 5 Sterne bei WhoFinance (443 verifizierte Kundenbewertungen) |
+49 621 49086060 |
Kostenlosen Beratungstermin vereinbaren →